Блог о платном трафике
Реклама страховых и финансовых услуг: как запускать Яндекс Директ и считать результат
Страхование и финансовые услуги можно рассматривать в одной статье, потому что у них действительно много общего: высокая конкуренция, строгая модерация, большое влияние доверия к компании и необходимость считать не просто заявки, а дальнейший результат.
Но объединять разные финансовые продукты в одну рекламную кампанию или пытаться найти для всей тематики единую «нормальную стоимость лида» я бы не стал.
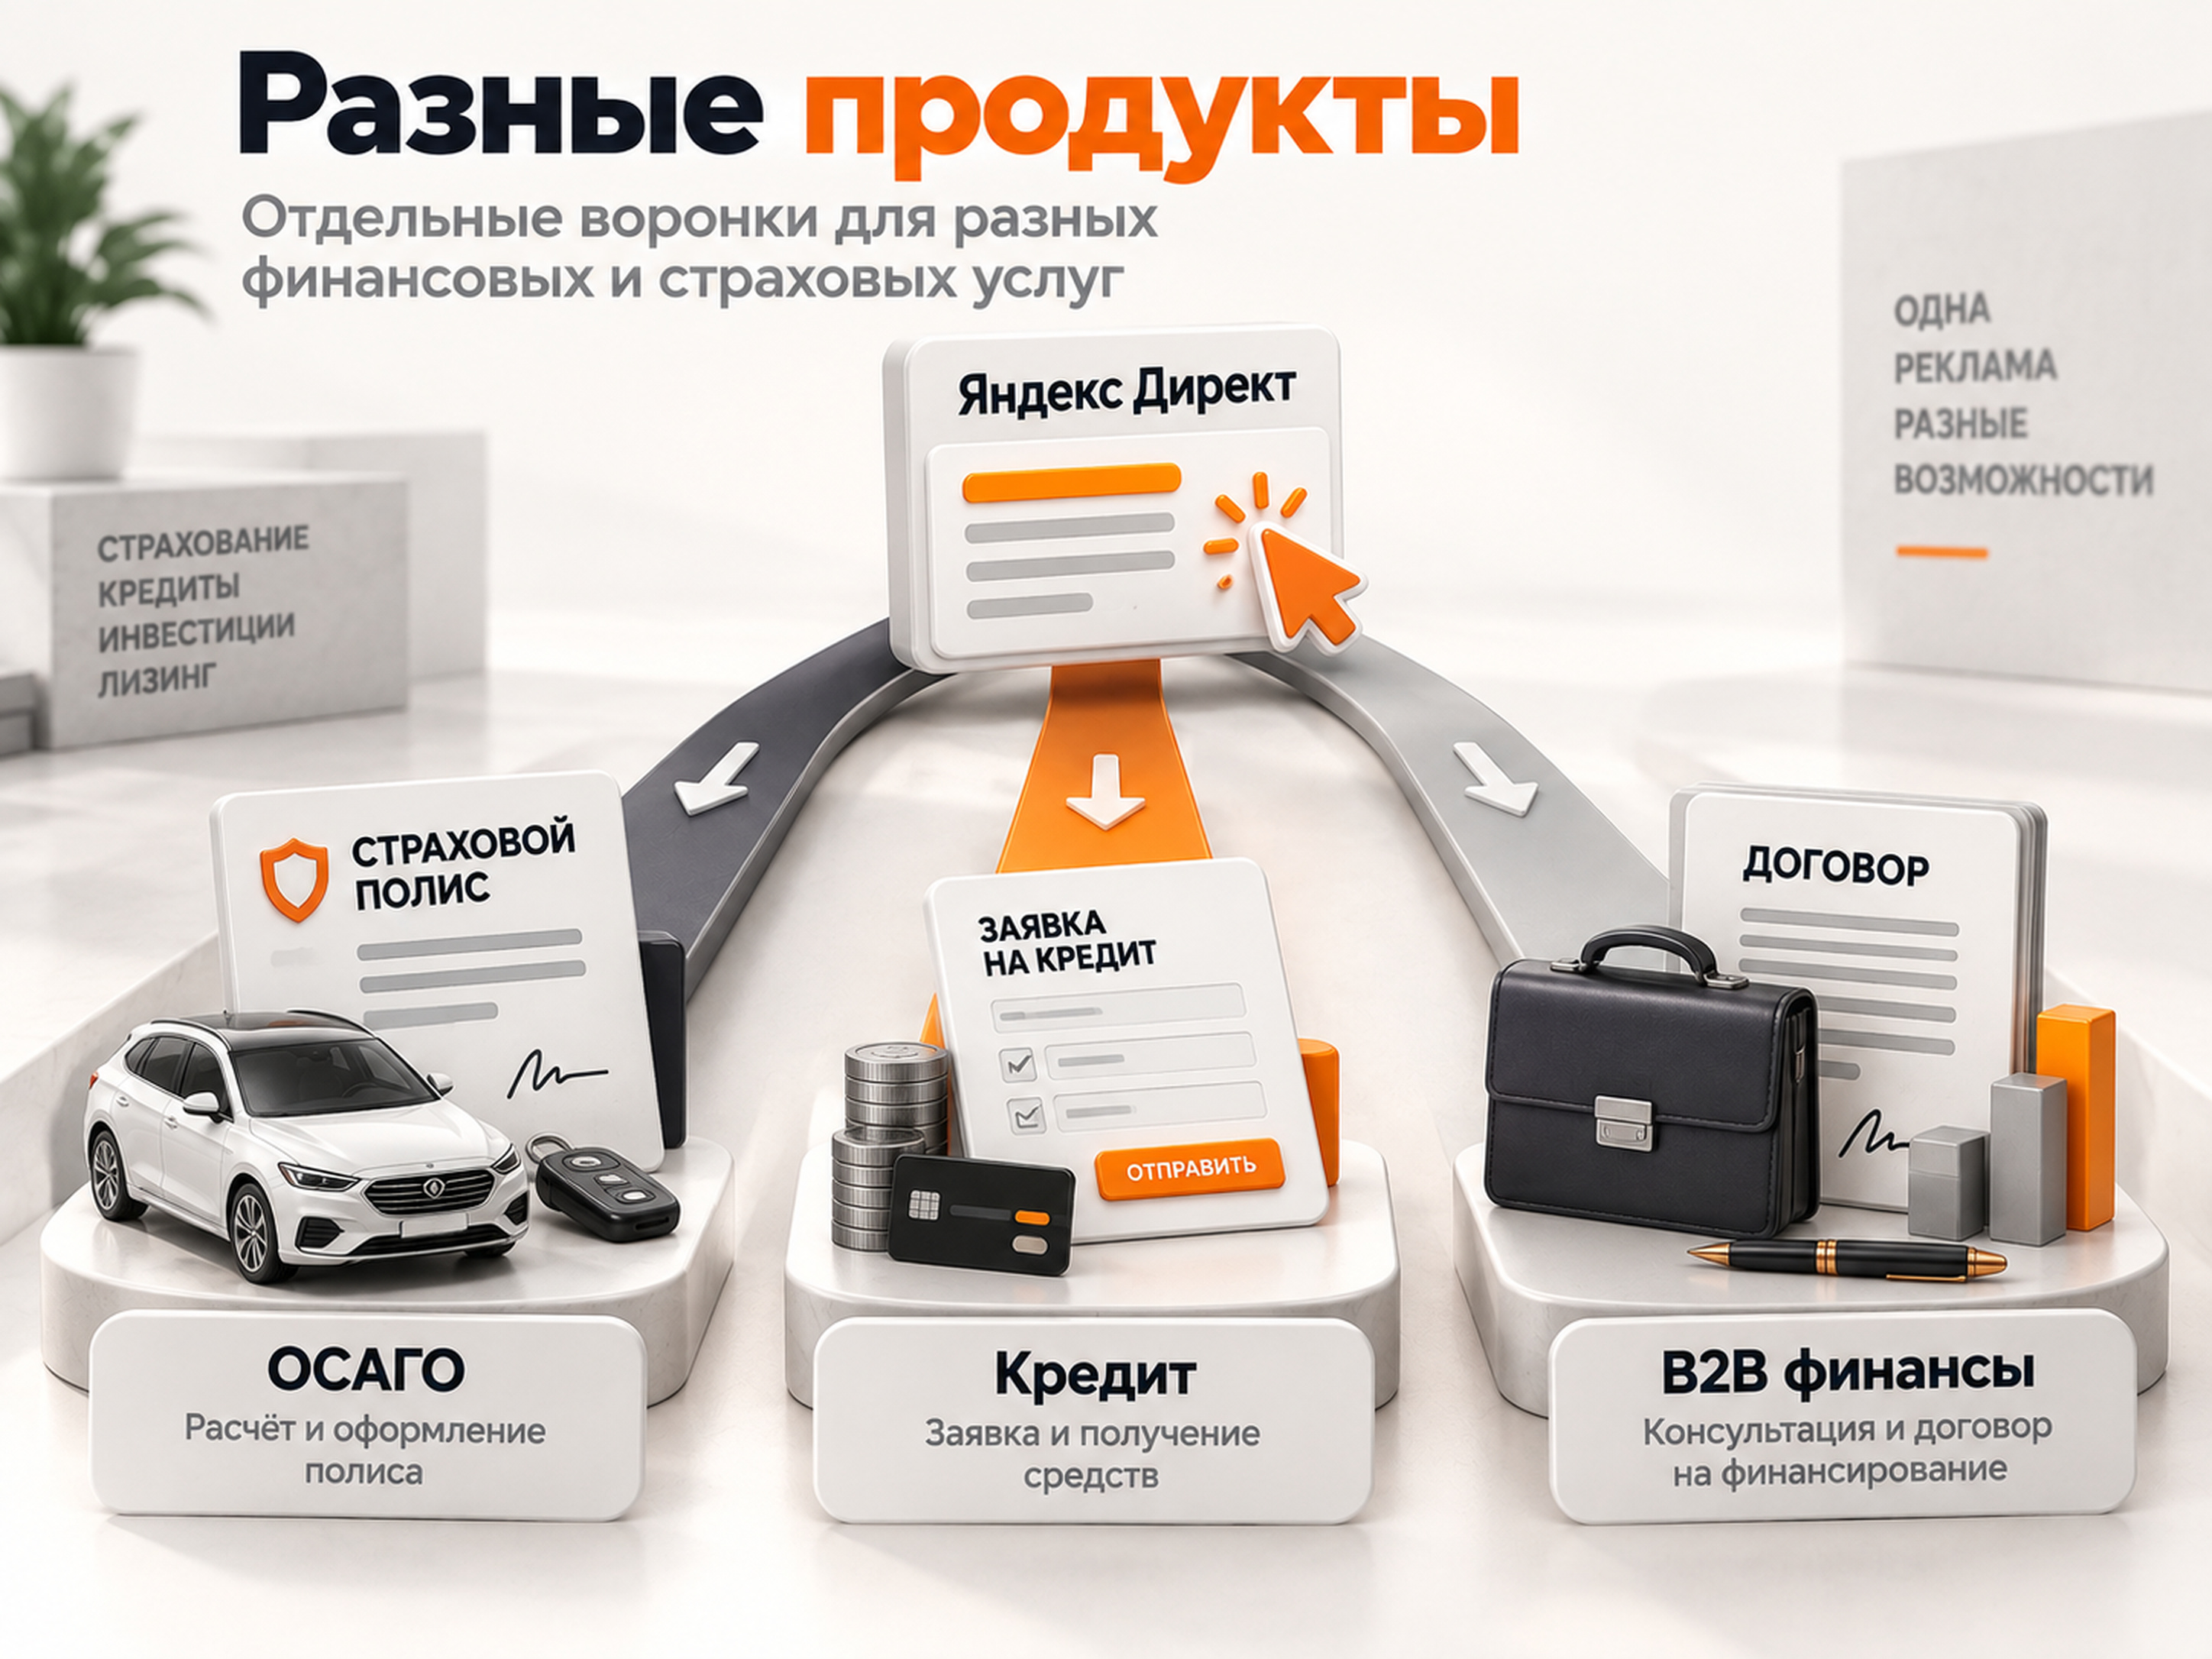
ОСАГО, КАСКО, страхование путешественников, кредитные карты, кредитный брокер, лизинг и сложные B2B-финансы - это разные продукты с разным спросом, стоимостью клиента и воронкой.
Поэтому базовая схема здесь такая:
отдельный продукт -> отдельная посадочная -> отдельная экономика -> отдельная оптимизация рекламы.
Почему страхование и финансы подходят для Яндекс Директа
В большинстве финансовых продуктов пользователь не совершает спонтанную покупку после случайно увиденного баннера. Он сначала понимает свою задачу, ищет решение, сравнивает условия и компании.
Именно поэтому поиск Яндекса здесь особенно интересен.
Типичные запросы:
- оформить ОСАГО;
- рассчитать КАСКО;
- страхование путешественников;
- кредит наличными;
- кредитная карта;
- кредит для бизнеса;
- подобрать кредит;
- лизинг автомобиля;
- банковская гарантия;
- финансирование поставок.
Это уже сформированный спрос.
РСЯ решает другую задачу: позволяет возвращать посетителей, находить похожие аудитории и расширять объём после того, как понятна экономика поискового трафика.
Для ОСАГО, кредитных карт и кредитов наличными у Яндекса есть еще отдельное продвижение в тематических разделах «Финансы и страхование». В 2026 году там также присутствует формат продвижения займов в бета-режиме. Для ОСАГО целевым действием может быть непосредственно оплаченный полис, а не промежуточная заявка.
Онлайн-формат для страхования уже является массовым. По данным Банка России, в 2025 году было оформлено почти 40 млн электронных полисов ОСАГО против 14,5 млн бумажных.
Начинать нужно не с рекламы, а с продукта
Фраза «финансовые услуги» слишком широкая для настройки Директа.
Например, пользователь, который ищет ОСАГО, хочет быстро получить цену и оформить полис. Для него важны стоимость, удобство расчёта и доверие к компании.
У клиента кредитного брокера другая задача. Нужно понять вероятность одобрения, условия работы посредника и размер возможного кредита.
В B2B-финансах цикл может включать консультацию, анализ документов, коммерческое предложение и переговоры.
Поэтому еще до семантики я бы определил:
- Какой конкретно продукт рекламируем.
- Кто его покупает.
- Какое действие считаем первичной конверсией.
- Как выглядит квалифицированный лид.
- Какое действие приносит бизнесу деньги.
- Какую стоимость клиента бизнес способен выдержать.
Последний пункт особенно важен.
Дешёвая заявка сама по себе здесь почти ничего не говорит.
Воронка финансовых услуг должна доходить до денег
Для большинства проектов я бы строил аналитику минимум так:
реклама -> заявка -> квалифицированный лид -> продажа или оформленный продукт.

Для отдельных направлений воронка будет точнее:
ОСАГО:
переход -> расчёт -> предложение -> оплата полиса.
Кредитный продукт:
заявка -> проверка -> одобрение -> выдача.
B2B-финансы:
заявка -> квалификация -> переговоры -> договор -> оплата.
Если оптимизировать Директ только по отправке формы, алгоритм может научиться находить людей, которые легко оставляют контакты, но плохо проходят проверку или почти никогда не покупают.
Поэтому для финансов особенно полезна передача статусов из CRM обратно в Метрику: квалифицированный лид, одобрение, заключенный договор, оплаченный полис или другая глубокая конверсия.
Подробнее эта схема разобрана в статье «Офлайн-конверсии в Яндекс Директ и Метрике».
Модерация финансовой рекламы строже обычной
Финансовые и страховые услуги разрешены в Яндекс Директе, но продвигаются с дополнительными ограничениями.
Для страхования Яндекс может потребовать копию лицензии на страховую деятельность. Данные компании в документах должны соответствовать сведениям в рекламе и на посадочной странице. Для банковских услуг действует аналогичная логика с банковской лицензией.
В рекламе финансовых услуг должно быть указано лицо, которое оказывает услугу. В графической рекламе необходимые предупреждения и сведения рекламодатель должен размещать самостоятельно.
Для кредитов, займов и ипотеки есть дополнительные требования.
Если реклама содержит процентную ставку, необходимо учитывать требования к раскрытию полной стоимости кредита. Информация о диапазоне ПСК должна располагаться до процентной ставки и быть оформлена шрифтом не меньше информации о самой ставке.
В графических объявлениях Яндекс также требует предупреждение о необходимости изучить условия кредита и оценить финансовые возможности и риски. Для кредитных продуктов оно должно занимать заметную часть креатива.
Поэтому готовить объявления и креативы для финансовой тематики лучше сразу с учётом модерации, а не сначала собирать рекламу, а затем пытаться уместить обязательный текст.
Какой сайт нужен под финансовые и страховые услуги
Посадочная должна отвечать на конкретный продуктовый запрос.
Я бы не отправлял весь трафик на главную страницу компании, где одновременно предлагаются ОСАГО, КАСКО, ипотека, кредитование, инвестиции и ещё десять услуг.
Для каждого крупного направления лучше отдельная страница.
На ней нужны:
- понятное название услуги;
- условия получения продукта;
- преимущества предложения;
- ограничения и существенные условия;
- информация о компании;
- лицензии и реквизиты там, где они необходимы;
- понятный следующий шаг;
- форма, калькулятор или заявка;
- политика обработки персональных данных;
- подтверждения доверия.
Для ОСАГО или КАСКО логичным целевым действием будет расчёт стоимости.
Для кредита - заявка с необходимой предварительной квалификацией.
Для сложной финансовой услуги - консультация или заявка, в которой уже можно определить потенциальную ценность клиента.
Форма не должна быть длинной просто ради фильтрации, но и собирать только имя с телефоном во всех случаях тоже не стоит.
Если значительная часть дешёвых лидов потом оказывается бесполезной, проблема часто решается именно квалификацией до отправки обращения.
Как запускать поиск Яндекс Директа
На старте я бы разделил поисковый спрос минимум по намерению пользователя.
Прямые коммерческие запросы
Это самый понятный сегмент:
- купить ОСАГО;
- оформить страховку;
- расчёт КАСКО;
- получить кредит;
- подобрать кредит;
- оформить кредитную карту;
- лизинг для бизнеса.
Здесь человек уже ищет продукт.
Более узкие продуктовые запросы
Они позволяют точнее совместить объявление с посадочной:
- ОСАГО для такси;
- КАСКО на автомобиль с пробегом;
- кредит для ИП;
- банковская гарантия для тендера;
- лизинг грузового автомобиля.
Чем конкретнее продукт, тем важнее соответствующая ему страница.
Проблемный спрос
Человек может искать не продукт, а решение:
- где взять кредит ИП;
- отказали банки в кредите;
- как застраховать машину;
- финансирование покупки оборудования.
Здесь уже потребуется особенно внимательно смотреть реальные поисковые запросы. Часть фраз окажется информационной и не будет давать клиентов.
Конкурентный спрос
Можно тестировать запросы с названиями других компаний и продуктов, если объявления при этом соответствуют правилам площадки и законодательства.
Я бы относил такие кампании к отдельной гипотезе и не смешивал их с основным коммерческим спросом.
РСЯ лучше запускать отдельными задачами
Просто перенести поисковые ключи в РСЯ и ждать более дешёвых заявок - слабая стратегия.
В сетях я бы разделил минимум несколько задач.
Первая - ретаргетинг.
Для финансовых продуктов он особенно логичен, потому что пользователь часто сравнивает несколько предложений и возвращается не сразу.
Например:
- начал расчёт страховки, но не закончил;
- посмотрел кредитный продукт;
- посетил страницу лизинга;
- оставил часть данных;
- вернулся несколько раз, но не отправил форму.
Вторая задача - расширение аудитории.
Здесь можно тестировать интересы, привычки, аудитории конкурентов, данные Метрики и другие сигналы.
Третья - отдельные офферы и сценарии входа.
Для сложного B2B-продукта прямое предложение «Оставьте заявку» может работать хуже, чем расчёт, консультация, проверка возможности финансирования или другой более естественный первый шаг.
При этом утверждать, что РСЯ всегда дешевле поиска, нельзя. Более дешёвый клик легко компенсируется более низкой конверсией и худшим качеством заявок.
Подробнее различия разобраны в статье «Поиск или РСЯ в Яндекс Директе».
Какие результаты встречаются в страховании
Свежие открытые данные по страхованию показывают, насколько сильно результат зависит от конкретной настройки.
В опубликованном кейсе B2C-страхования от несчастных случаев и для выезжающих за рубеж в апреле 2026 года было зафиксировано:
- расход - 218 373 ₽;
- 10 388 кликов;
- 292 конверсии;
- CR - 2,81%;
- стоимость конверсии - 747,85 ₽.
Расчётный средний CPC составляет около 21 ₽.
До оптимизации в этом же проекте стоимость заявки указывалась на уровне 3 900 ₽, после перестройки рекламы - около 748 ₽. Это один конкретный проект, поэтому использовать 748 ₽ как «средний CPL страхования» нельзя.
Он хорошо показывает другое: внутри одной и той же тематики разница в стоимости обращения может быть кратной даже без смены продукта.
По открытым отраслевым ориентирам 2026 года для финансов и страхования встречаются диапазоны примерно от 1 000 до 3 000 ₽ за первичный лид, а для кредитных брокеров встречаются оценки порядка 1 000-2 500 ₽. Для сложных инвестиционных и B2B-продуктов цена может начинаться от нескольких тысяч рублей и уходить существенно выше. Эти значения стоит использовать только как начальную гипотезу, а не норматив рынка.
Рабочий прогноз для первого запуска
Из-за ширины тематики я бы не закладывал один CPL на все финансовые продукты.
Для предварительного медиаплана разумнее использовать такие рабочие диапазоны:
| Тип продукта | Рабочий CPL для первого расчёта |
|---|---|
| Простое B2C-страхование | 700-2 000 ₽ |
| Массовые финансовые услуги | 1 000-3 000 ₽ |
| Кредитные посредники и подбор продуктов | 1 000-3 000 ₽ |
| Сложные финансовые и B2B-услуги | 2 500-8 000 ₽+ |
Это не средние показатели рынка и не обещание результата. Это диапазоны, с которыми можно построить первоначальную модель и затем заменить их реальными данными конкретного проекта.
Для ОСАГО отдельно имеет смысл рассматривать продвижение в тематическом разделе Яндекса, где рекламодатель может работать непосредственно с оплатой проданного полиса.
Сколько бюджета закладывать
Бюджет я бы считал не от абстрактной суммы «на рекламу», а от необходимого количества конверсий.
Например, если прогнозный CPL составляет 1 500 ₽ и нужно получить 60 обращений:
60 × 1 500 = 90 000 ₽.
Если CPL составляет 3 000 ₽:
60 × 3 000 = 180 000 ₽.
При прогнозном CPL 5 000 ₽ те же 60 лидов потребуют уже:
60 × 5 000 = 300 000 ₽.
Для массового B2C-продукта тест в пределах 100 000-200 000 ₽ в месяц уже позволяет получить заметный объём статистики, если фактический CPL находится в диапазоне 1 000-3 000 ₽.
Для сложного B2B-продукта те же деньги могут дать лишь несколько десятков обращений.
Поэтому дробить небольшой бюджет одновременно между страхованием, кредитами, лизингом и несколькими типами кампаний я бы не стал.
Лучше получить нормальный объём данных по одному продукту, чем по пять конверсий в десяти направлениях.
Считать нужно допустимый CPL, а не искать средний
Главный расчёт финансовой рекламы можно сделать ещё до запуска.
Формула:
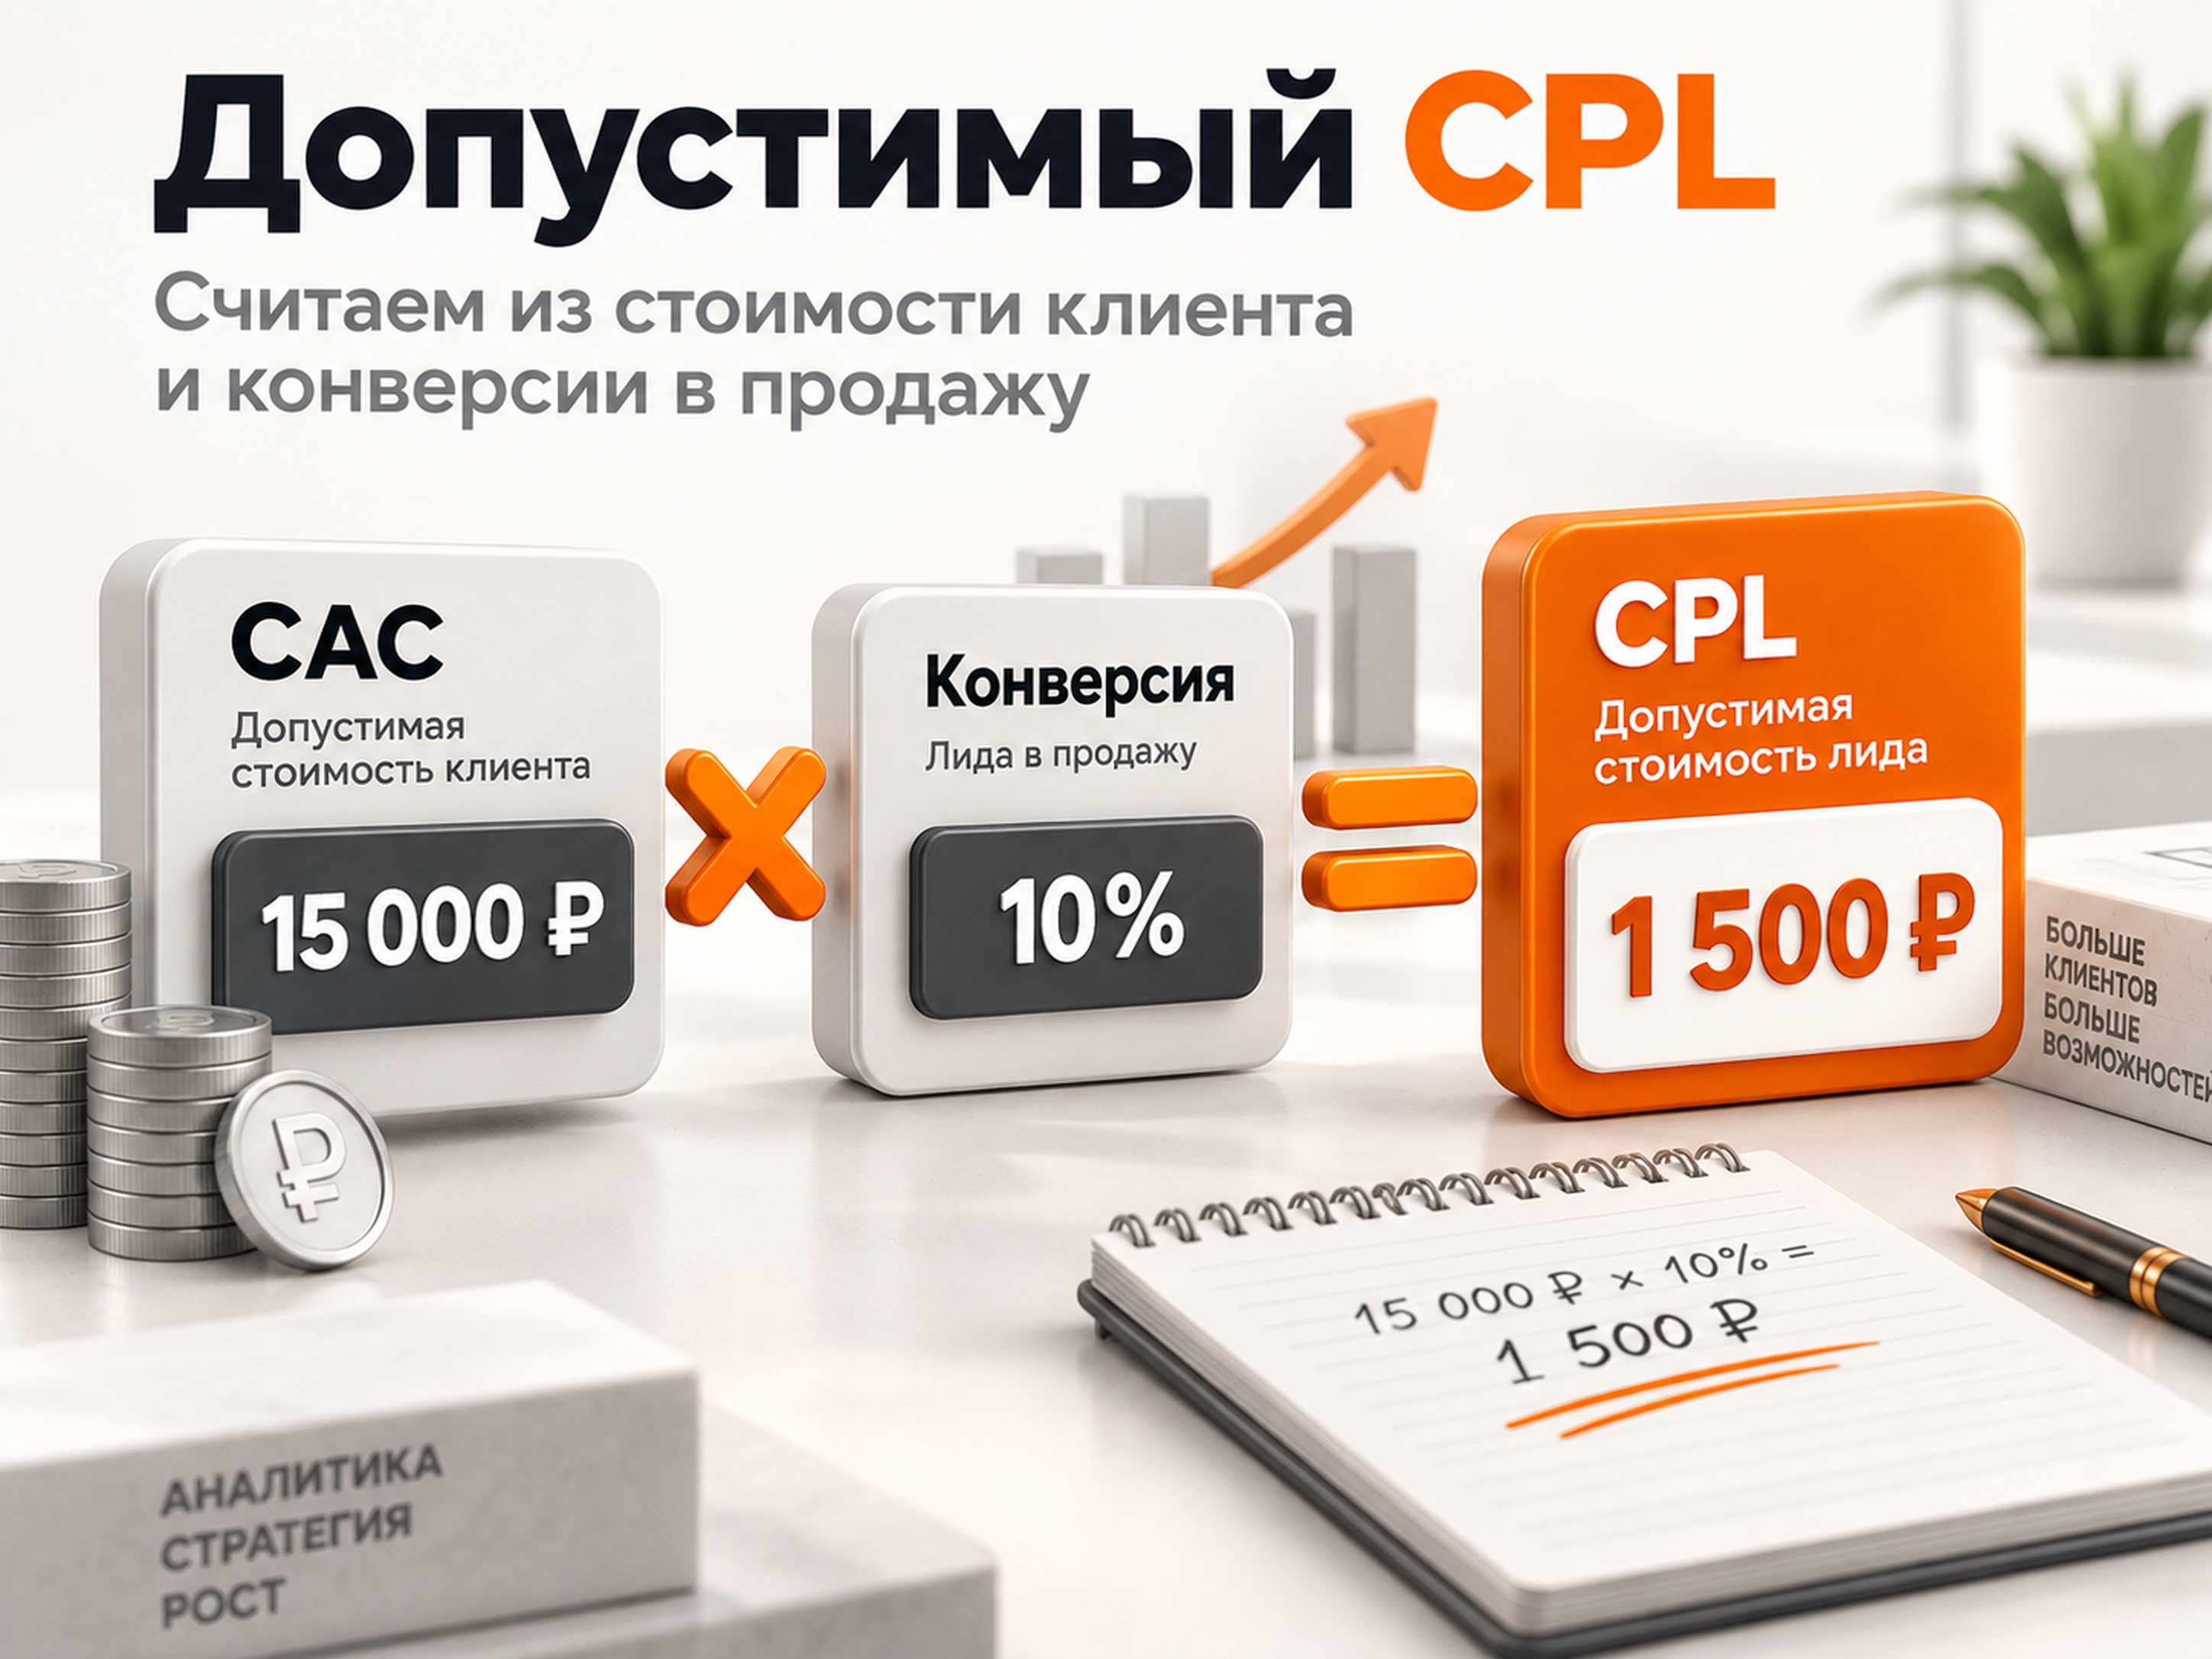
допустимый CPL = допустимый CAC × конверсия лида в продажу.
Предположим, бизнес готов тратить на нового клиента максимум 15 000 ₽.
Если в продажу превращается 10% лидов:
15 000 × 10% = 1 500 ₽.
Значит, при текущей воронке лид дороже 1 500 ₽ уже начинает выводить рекламный CAC за установленную границу.
Если отдел продаж увеличит конверсию с 10 до 20%, допустимый CPL станет:
15 000 × 20% = 3 000 ₽.
То есть бизнес сможет в два раза дороже покупать заявки при той же стоимости привлечённого клиента.
Именно поэтому в финансовых услугах иногда выгоднее улучшать квалификацию и продажи, чем бесконечно пытаться уменьшить CPC в Директе.
На какую цель оптимизировать кампанию
Автоматически выбирать самую глубокую конверсию не нужно.
Если компания получает 100 заявок в неделю, 40 квалифицированных лидов и 15 продаж, уже можно тестировать достаточно глубокие сигналы.
Если продаж две в месяц, использовать их как единственную цель для алгоритма, скорее всего, будет слишком рано.
В таких ситуациях я бы искал промежуточную цель:
- корректно заполненная заявка;
- квалифицированный лид;
- завершенный расчёт;
- одобренная заявка;
- состоявшаяся консультация.
Для конверсионных стратегий желательно иметь достаточно регулярных событий. При маленьком объёме не нужно дополнительно дробить данные между десятками кампаний и целей.
Эта логика подробнее разобрана в материале «Какую стратегию выбрать в Яндекс Директ».
Почему дешёвые лиды в финансах особенно опасны
Финансовые заявки легко оценить неправильно.
Например, одна кампания может приводить заявки по 1 000 ₽, но большинство людей не проходит требования продукта.
Другая приводит обращения по 2 500 ₽, зато половина оказывается подходящей.
Если смотреть только CPL, первая выглядит лучше.
Если считать стоимость квалифицированного лида или выданного продукта, ситуация может полностью поменяться.
Поэтому я бы обязательно фиксировал причины отклонения:
- не подходит регион;
- не подходит сумма;
- плохая кредитная история;
- не соответствует требованиям продукта;
- ошибочная заявка;
- клиент не выходит на связь;
- интерес к другой услуге;
- дубль;
- спам.
После этого можно увидеть не только сколько лидов получила реклама, но и какие кампании действительно приводят нужную аудиторию.
Подробнее об этом есть отдельный разбор нецелевых и некачественных лидов из Яндекс Директа.
Отдельная специфика страхования
В страховании большой потенциал находится в повторных продажах.
ОСАГО регулярно требуется продлевать. Поэтому база клиентов, дата окончания полиса и CRM становятся отдельным рекламным активом.
Для КАСКО также можно работать с продлением и повторными обращениями.
Страхование путешественников имеет более выраженную связь с поездкой и моментом возникновения потребности.
Поэтому здесь нельзя оценивать только холодное привлечение нового пользователя.
Часть экономики может строиться на:
- повторной продаже;
- продлении;
- кросс-продаже;
- возврате незавершенного расчёта;
- работе с существующей клиентской базой.
Это одна из причин, почему допустимая стоимость привлечения для двух страховщиков может сильно различаться даже при одинаковой цене полиса.
Отдельная специфика финансовых услуг
В кредитах и других финансовых продуктах первичная заявка также не равна продаже.
После заявки могут идти:
- скоринг;
- проверка документов;
- одобрение;
- предложение условий;
- подписание договора;
- фактическая выдача.
Поэтому оптимизация только на форму особенно легко приводит к неправильным выводам.
У посредников появляется ещё один уровень: заявка может подходить брокеру, но не подходить ни одному из доступных продуктов.
У B2B-финансов цикл ещё длиннее.
Например, в кейсе финансовой компании, работающей с российскими импортёрами из Китая, после оптимизации Яндекс Директа конверсия сайта выросла с 8,32 до 9,24%. Но опубликованных данных о стоимости лида там нет, поэтому использовать этот пример как ценовой ориентир нельзя.
Это хороший пример того, почему даже внутри категории «финансы» нужно прогнозировать конкретный продукт, а не рынок целиком.
Пошаговый план запуска
Я бы запускал рекламу страховых и финансовых услуг в таком порядке:
- Выбрать один конкретный продукт.
- Рассчитать допустимую стоимость продажи и лида.
- Определить квалифицированный лид.
- Подготовить отдельную посадочную страницу.
- Проверить лицензии, обязательные сведения и требования к рекламе.
- Настроить Метрику, звонки и CRM.
- Создать поисковые кампании под прямой коммерческий спрос.
- Отделить более широкий и проблемный спрос.
- Настроить контроль реальных поисковых запросов и минус-слов.
- Подключить ретаргетинг.
- После получения статистики тестировать дополнительные аудитории РСЯ.
- Передавать из CRM квалификацию, договоры, оплаты или другие глубокие события.
- Оценивать стоимость не только заявки, но и квалифицированного лида и конечного клиента.
- Масштабировать только те сегменты, где сходится экономика.
Каких результатов ждать
Для предварительного расчёта по массовым страховым и финансовым продуктам я бы закладывал примерно 1 000-3 000 ₽ за первичный лид, понимая, что отдельные сильные связки могут быть дешевле, а сложные продукты значительно дороже.
Для сложных B2B-финансовых услуг разумнее начинать расчёт примерно от 2 500-8 000 ₽ и выше за обращение, а затем смотреть стоимость квалифицированного лида.
Но главный ориентир должен появиться не из чужого кейса.
Сначала нужно определить допустимый CAC, затем реальную конверсию лида в клиента и уже из этих двух значений получить допустимый CPL.
Если бизнес может платить за клиента 15 000 ₽ и продаёт каждому десятому лиду, допустимый CPL составляет 1 500 ₽.
Именно с этой цифрой нужно сравнивать Яндекс Директ.
Не со «средней стоимостью заявки в финансовой нише».